表題部で土地や建物の基本情報をチェック!物件特定のポイント
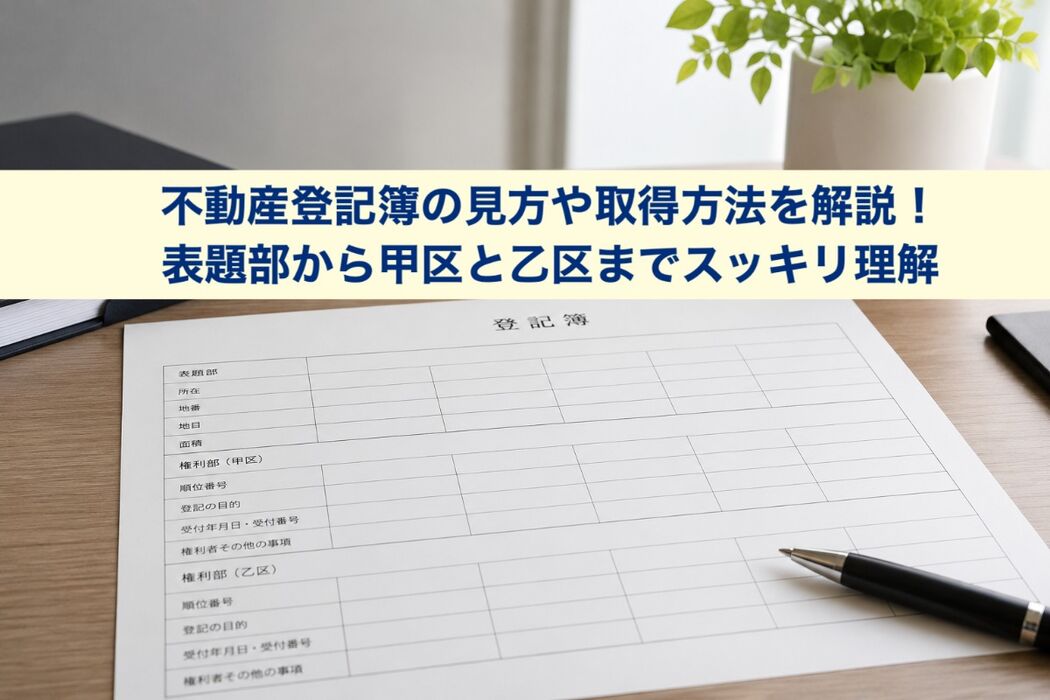
不動産登記簿の表題部には、物件を正確に特定するための基本情報がまとまっています。最初に確認するのは所在(住所や地番)で、土地は地番、建物は家屋番号で管理されています。続けて、地目(宅地・田・山林など)や地積(平方メートル)、建物であれば種類(居宅・共同住宅など)と構造・床面積を確認し、実際の物件と記載内容に齟齬がないか確かめます。特にマンションの場合は所在階や専有部分の床面積、一戸建ては付属建物の有無も重要な確認ポイントです。地番が住居表示と異なるケースも多いため、地番と住所は異なるものと理解しておくと迷いません。表題部で物件同定を誤ると、後続の権利確認が無駄になってしまうため、ここで「場所」「種類」「規模」の3点を丁寧に突き合わせることが大切です。
- 必ず確認: 所在(地番/家屋番号)、地目/種類、地積/床面積、構造
- 見落としやすい点: 住居表示と地番の違い、付属建物、増改築の反映時期
オンラインの登記情報サービスでも表題部の閲覧ができるため、急ぎの物件特定にも活用できます。
甲区で所有権の移転や保存を読み解く!登記簿の確認ポイント
甲区には所有権に関する情報が記載され、所有者の氏名(または法人名)、持分、登記の原因(売買・相続・贈与・新築など)、日付、受付番号が主な項目です。一番最初に記載される所有権保存は新築や表題登記後に付く基礎情報で、そこから最新の所有権移転まで履歴が積み重なります。確認のコツは、1) 最新の所有者を特定、2) 原因が売買か相続かを確認、3) 持分割合が実態(共有・単独)に合っているかを確認、の3ステップです。相続登記が未了の物件は、売買や担保設定の際に支障が出るため、相続登記の有無も必ず確認しましょう。共有物件では持分が1/2や3/10など細かく分かれるため、売却や賃貸の意思決定に影響します。名義変更(住所や氏名の変更)も甲区に記載されることがあり、住所変更登記が未了だと本人確認や郵送物の到達に支障が出る場合があります。売買や相続の場面では、原因と日付が契約書や固定資産税の名寄帳と一致しているかを丁寧に突き合わせると安心です。
| 確認項目 |
着眼点 |
実務上の意味 |
| 最新の所有者 |
最終行の名義 |
売却主体・承諾者の特定 |
| 原因と日付 |
売買/相続/贈与など |
税務・契約書との整合性チェック |
| 持分 |
分数・割合 |
共有者の同意要否の判断 |
| 住所変更 |
旧住所/新住所 |
通知・本人確認の精度向上 |
このように表に沿ってチェックすると、名義や履歴の矛盾も素早く発見できます。
共同担保目録の確認が必要な場合のポイント
共同担保目録は、一つの債権を複数の不動産で担保している場合に付属する一覧で、主に乙区の担保権と密接に関係します。例えばマンションの専有部分と敷地権、同一の所有者が持つ複数の区画などに同じ抵当権が設定されているケースです。読み方のポイントは、1) 担保権の受付番号と目録番号が対応しているか、2) どの物件が共同で担保に入っているか全体を把握する、3) 売却や分筆・合筆を検討する場合に部分抹消が可能かと手続方法を事前に確認する、の3点です。共同担保の存在を見落とすと、対象外と思っていた物件にもリスクが及ぶ可能性があり、資金計画や不動産売買のスケジュールに影響します。物件を検討する段階でも、登記簿の閲覧やオンライン請求を利用して目録の範囲を把握しておくと、交渉や融資審査の場面で無駄がありません。共同担保は登記情報の核となるため、番号の一致や抹消の有無を必ずチェックしましょう。
乙区で抵当権や根抵当権を見逃さない!重要なチェックポイント
乙区には担保権の情報がまとめられ、抵当権や根抵当権の内容の確認が購入や賃貸投資の安全性に直結します。確認の順序は、1) 権利の種類(抵当権/根抵当権)、2) 債権者(金融機関や法人名)、3) 債務者(所有者本人か会社か)、4) 債権額や極度額、5) 利息・遅延損害金、6) 抹消の有無です。抹消登記が完了していればリスクは下がりますが、抹消未了なら売買時に同時抹消やローン完済が必要となるのが一般的です。根抵当権は枠内で繰り返し利用できるため、極度額が実際の借入残高を上回っていても注意が必要です。共同担保目録が付いていれば、関連不動産に担保が設定されていないかもあわせて確認しましょう。不動産登記簿謄本はオンライン請求でも窓口交付でも取得でき、急ぎならオンライン、契約前には原本交付が安心です。取得方法は法務局の窓口やインターネット、郵送請求があり、物件の地番や家屋番号をあらかじめ準備しておくと手続きがスムーズです。
- 種類と当事者の確認(抵当権/根抵当権、債権者・債務者)
- 金額情報の確認(債権額/極度額、利息・損害金)
- 抹消と共同担保の有無をチェック(受付番号・目録番号の一致確認)
- 売買や投資への影響評価(同時抹消の可否、融資条件への影響)
この手順で確認すれば、担保リスクの見落としを最小限に抑えることができます。